
核テナント・コストコはトリクルダウンで「トリアス」を救えるか?(後)


異端児
 そんな中、例外的に長年、継続して売上を拡大する小売企業の業績を見てみる。比較するのは、アマゾン、ウォルマート、コストコの3社だ。3社は我が国と違ってインフレという多少の追い風もあってのことだろうが、毎年その売上を伸ばし続ける。
まず、コストコだが、リアルのスタイルを変えず、オンライン販売へも取り組む。注目は既存店舗の売上の増加だ。通常、店舗年齢が古くなると売上も漸減する。コストコの場合、逆に店舗あたりの売上が増え続ける。もう1つの特徴は地元の北米だけでなく、日本をはじめとする海外店舗も大きな店舗売上を獲得していることだ。ウォルマートは北米以外の店舗売上が極端に小さい。しかも同社は日本、イギリス、ドイツといった工業先進国から撤退している。しかし、新たに取り組んだオンライン関連売上は330億ドル。円換算では5兆円を超える。
アマゾンも、同じだ。今や小売世界一をウォルマートから奪い取ったアマゾンだが売上と利益は北米が中心で、国外での小売で利益が出たのは直近の2年だ。それまでは赤字を続けてきた。加えて、アマゾンの特徴は小売の利益より、クラウド部門で大部分の利益を稼ぎ出すことだ。
そんなアマゾンが、鳴り物入りで登場させたアマゾン・ゴーの一部閉鎖や、アマゾン・フレッシュにおけるレジ無し決済システムの撤廃を決めた。粗利益と販売管理費の差が小さい小売業でのハイテク投資という経費負担に耐えられなかったということだろう。代わりに通常型の店舗と、傘下のオーガニックスーパーマーケットのホールフーズのマイナーチェンジに取り組む。
もともとオーガニック中心で高価格のホールフーズはコカ・コーラなどの一般NBを置かないなど、一般消費者にとって利便性と価格で敷居の高い店だった。ホールフーズだけでは日常のメニュー材料がそろわない。それを補完するために店に隣接した倉庫に一般の人気商品をストックし、スマホのアプリやQRコードで目的の商品を選択できるようなスタイルを加えている。従来型のウォルマートならこれ以上の出店は合理性を欠くが、新型の併売店舗なら、まだまだ出店は可能だ。あれがだめならこれで行く。その繰り返しが企業の成長と存続を保ち続ける基本ではあるが、それができる企業は多くはない。
さらにアマゾンはウォルマートの店舗面積を上回る巨大なスーパーセンターの建設にも取り組む。その計画の展開は、ウォルマートとの壮絶な競争に挑むということでもある。影響はディスカウントストアのターゲットだけでなく、クローガーなどのスーパーマーケットにもおよぶことになる。
一方のウォルマートだが、国内の店舗数を4,600店前後とこの数年増やしていない。19年の4,760店からは総数減だ。しかし、世界一の座をアマゾンに譲ったとはいえ、その売上は好調だ。オンライン経由販売が二桁増と順調だ。その額は円換算で22兆5,000億円。総売上の20%を超えている。新たな試みや過去の成功体験の否定など、時代と環境の変化に迅速に対応している。その間、買収した企業は西友や英国アズダの同業、オンライン企業を含めて10社以上だ。そのなかの大方は成功とはいえないが、常に方向を切り替え、変化に対応しようとするラディカルな姿勢こそ世界最大のリアル店舗小売業の真骨頂だろう。
コストコもまた特異な小売業だ。コストコが販売する商品は一見ずっと同じように見えるが、部分的には大きく変化している。同社が来店客に提供するのは、いかにもアメリカ的な雰囲気だ。とくにフードコートは若い家族連れを中心に安くてお腹いっぱいを提供する。それだけでも月一回程度は店に行く価値があるのだろう。
コストコは店舗あたりの年間売上を伸ばし続ける。それでも、粗利益率と販売管理費率は長年、売上の増減に関係なく一定だ。その販売管理費率はイオンやイトーヨーカドー、ライフなどの3分の1、100円を売り上げるのに10円足らずの経費だ。日本の大型店25円程度と比較すれば圧倒的な低経費だ。
アマゾンやウォルマートが苦戦する海外店舗の売上も順調だ。出店も年間30店前後を計画するなど、極めて意欲的な拡大策をとっている。もちろん、オンライン販売にもしっかり対応しており、その売上は年間330億ドル(5兆円)。独特のリテールスタイルは足下商圏が薄くても成立するから、出店条件は緩い。店舗数で限界に近づくのは当分先になるのだろう。だから、成長はまだまだ続く。
ウォルマートはここ数年、店舗数を増やしていない。にもかかわらず、売上の伸びは順調だ。EC販売が伸びているのも大きな理由だが、インフレのせいで、それまでウォルマートの客層ではなかった富裕層といわれる客の増加が好調の大きな要因だ。加えて、単なる宅配ではなく、事前にアプリで発注すれば、短時間で商品を準備し、指定時間に駐車場まで運んでくれる。生鮮食品を店内で選びながら、加工食品や日用品はスマホで指定し、駐車場まで運んでもらう。
同社も、コストコと同じように、既存店舗あたりの年商を増加させるというかたちになっている。アマゾンとウォルマートは小売に関係する有力なカテゴリーをもっている。それは膨大な販売データを基にした他社の広告を自社に取り込む戦略だ。アマゾンの広告部門は昨年実績686億ドル。ウォルマートもオンラインや店舗のサイネージ画面を利用して、64億ドルという大きな売上を手にする。このアメリカの三大小売業はそれぞれに相手を意識しながら、自己革新を続ける。時代や市場の要求にも敏感だ。
我が国の小売業やデベロッパーには、ごく一部を除いてテナント頼みのレベルから脱皮できていない。インバウンドや巨大水族館で何とかにぎわいを維持しているSCはあるものの、もっぱら話題になるのは規模に関することが多く、その革新性にはなかなかお目にかかれない。
どんな経営でも、それが標準化すれば競争力はなくなる。同質化の世界では新規ニーズが生まれない限り、業績が頭を打つ。アメリカのSCが数的限界にきているように人口減少で総需要が減少する我が国の場合も同じ結果が生まれる。ウォルマート程の小売巨人も日本市場はコントロールできなかった。コストコはフリースタンディングでOKだ。あえてSCに出店する必要はない。アマゾンはSCには無縁だ。ではどんなテナントを誘致するのか? 福岡市という大都市圏内にあっても、クローズドモールに囲まれたトリアスはよほどの革新を実現しない限り、SC全体の浮揚は容易ではないだろう。
参考資料
各表はコストコ、アマゾン、ウォルマートそれぞれの特徴と強さを比較したものである。
コストコ
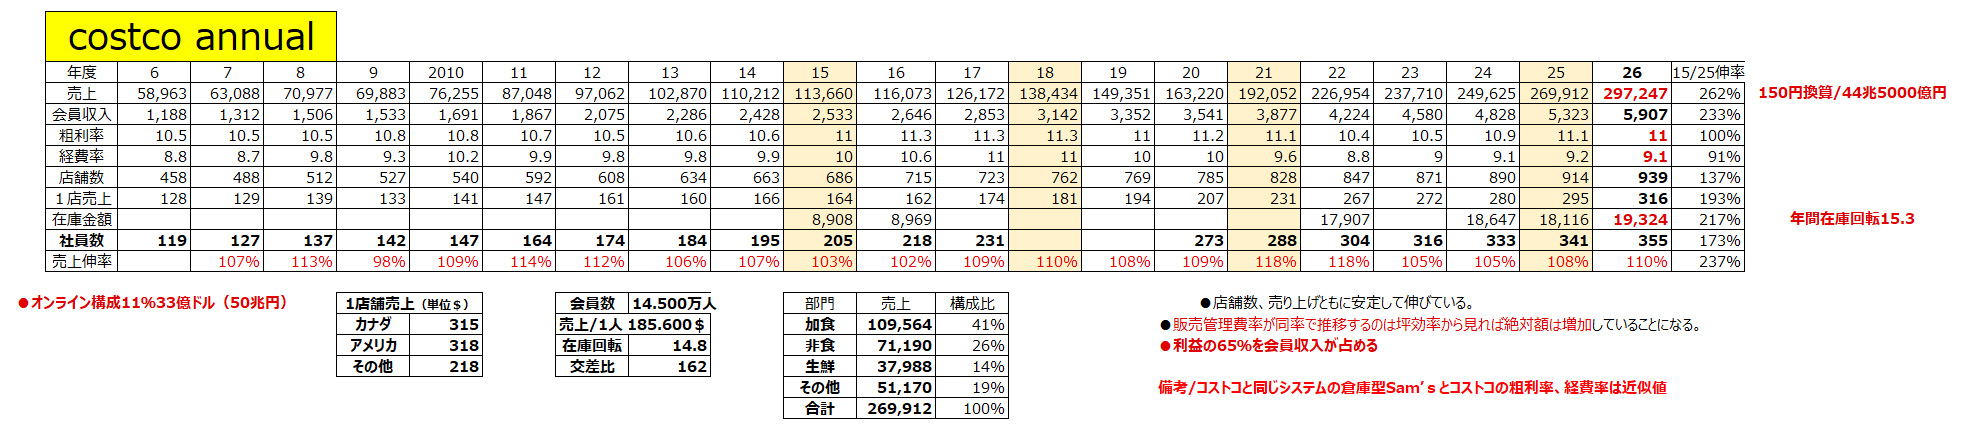
コストコの特徴は粗利益率、経費率が一定の範囲に創業時からほぼ収斂、一定していることだ。一方、出店数、会員数、売り上げ、坪効率は毎年順調に伸び続けている。人と同じで店も年とともに変化する。店の高齢化はまずその売上に影を落とす。対策は商品の入れ替えや売場の改装だが、よほどの改善を実現しない限り、建物を改装しても売上が元に戻ることはない。まして商圏人口が増えない限り、売上増は望み薄だ。だがコストコの既存店売上はこの20年間伸び続ける。
コストコのビジネスモデル上、販売アイテム数はおよそ3,000、加えて大容量。絶対価格(ユニットプライス)は安くても相対価格は高い。とても買いやすいとはいえない。アイテムも大型スーパーの10分の1程度に過ぎない。
そんな店の主客は、定期購入客だ。目的のものを定期的に購入する。そのかたちは買い物ではなく、イベントに似ている。月に1~2回、遊園地や旅行と同じ感覚だ。だから価格で商品選択をするという視点は薄い。イベントに奮発するのは誰も同じだ。他の店にないものを手に入れ、それを消費するのは楽しかった旅行の余韻を楽しむことにも似ている。だから、世にいう高い、安いは売上にあまり関係ないのだ。かといって、コストコの粗利益率は11%前後だ。高くはない。世界の有料会員数は8,400万人。会費収入は8,000億円を超える。これがコストコの利益の大部分を占める。年商が30兆円を超えてなお、従来と変わらぬ成長を続けるコストコが、どこまでこの成功型を続けられるかは誰にもわからない。しかし、ウォルマート、コストコというリアル小売の二大巨頭は、オンラインへの取り組みも怠りない。
とくにそのスタイルに独自の色をもつコストコは、日欧での存在感に精彩を欠くウォルマートに比べて、その強さは別格だ。北米ほどではないがアメリカ大陸以外の1店舗あたりの売上も年間2億ドルを超える。この20年間でコストコが、前年売上を割ったのは09年の一度だけだ。毎年数%のインフレを考えてもほとんどの年度が二桁を超えるかそれに近い。アルディ、リドル、トレーダージョーズなどドイツ発の独特の小売環境をつくり、国外でも順調に成長する小売業とある意味で似ている。
アマゾン
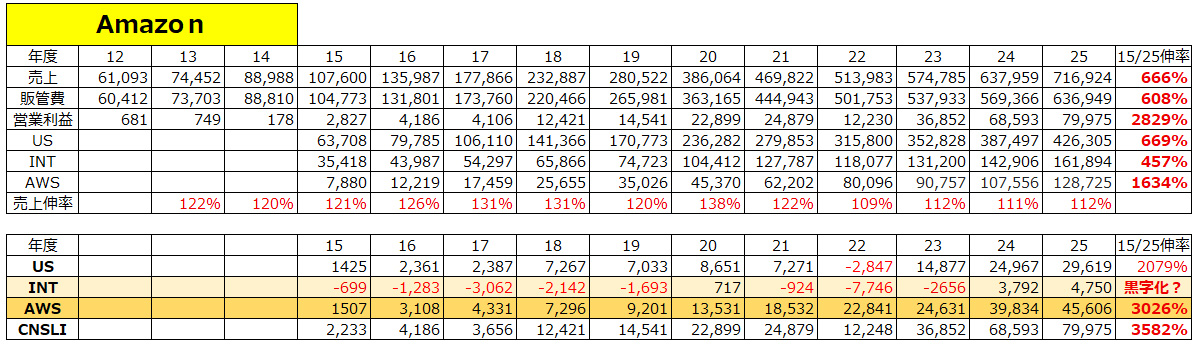
アマゾンは商圏が広く、配送サイズが小さい書籍の通販からスタートしたのは誰でも知る通りだが、自前でサーバー投資とデータセンターの運営を構築してきた。その余剰部分を他社に貸し出すというやり方でクラウド会社と通販小売の両方を成長させてきた。同社は過去、利益のほとんどを投資に充てるというやり方で自社の企業価値の増大に傾注した。配当に代えて、株価で株主の資産価値増加に寄与するというやり方だ。その経緯のなかで、リアル高質スーパーマーケットのホールフーズの買収、倉庫用ロボットのキバ・システムズなど多岐にわたる企業を傘下に収め、それをさらに深化させてそのシステムやコンテンツを他社に販売する。アマゾン・ゴーなど大金を投資しても、それがモノにならないと判断すると躊躇なく撤退する。そのしたたかさのなかでリテール世界一のウォルマートを抜き去った。数年前まではクラウドAWSに頼りきりだった利益も、リテール利益がそれを追い上げる成長を見せる。ウォルマートなどリアルの小売大企業もオンラインを強化するが、歴史、ノウハウに一日の長があるアマゾンのリテールはこれからも順調に成長するだろう。
ウォルマート
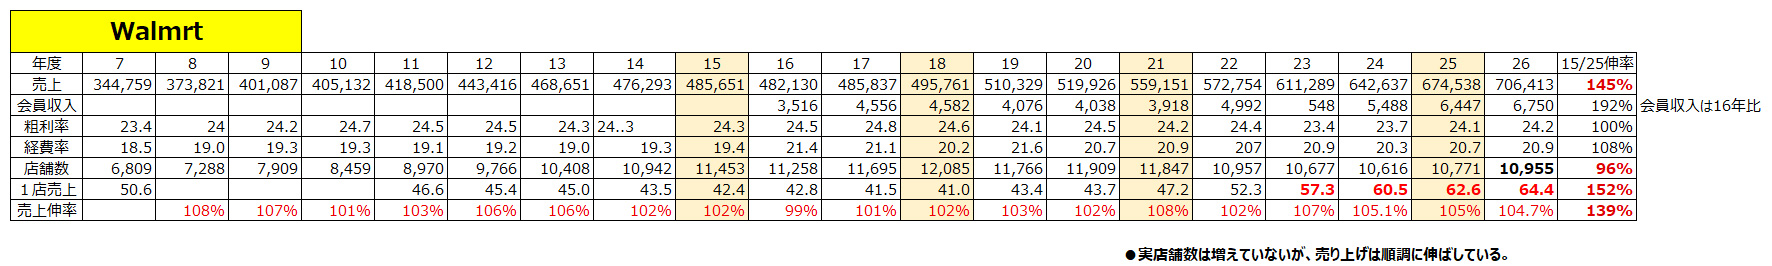
毎週、日本の人口の2倍以上の2億7,000万人が来店するのがウォルマートだ。アメリカ本土の店舗には総人口の90%がアクセスできるという圧倒的な店舗数を誇る。そこまできているから、この数年は店舗数こそ増えていないものの、オンラインやドローン配送など、新たな取り組みに力を入れている効果で、売上の伸びは順調だ。イギリス、ドイツ、日本といった人口密度の高い先進商業国では苦戦、撤退したが、中国やメキシコといった消費スタイルが似ている国では健闘する。とくにアメリカでは物価高で従来顧客の低所得層に加えて、中高所得層の新たな消費を取りこんだこともあり、1店あたりの売上を大きく伸ばしている。
(了)
【神戸彲】
法人名
関連記事