
AI覇権の主戦場は「物理」へ~水・電力・メモリが決める次の10年と、日本の勝ち筋


生成AIの競争は、モデルの賢さを競う段階から、それを動かす電力・水・通信・メモリをどれだけ確保できるかという「物理の競争」に移りつつある。公開情報をもとに、今後5〜10年の勢力図を左右する制約条件を整理し、日本企業の立ち位置を考える。
1 ボトルネックはGPUの外にある
AI向け半導体といえば、画像処理半導体(GPU)の性能に目が向きやすい。だが、足元で供給を縛っているのはむしろその周辺である。
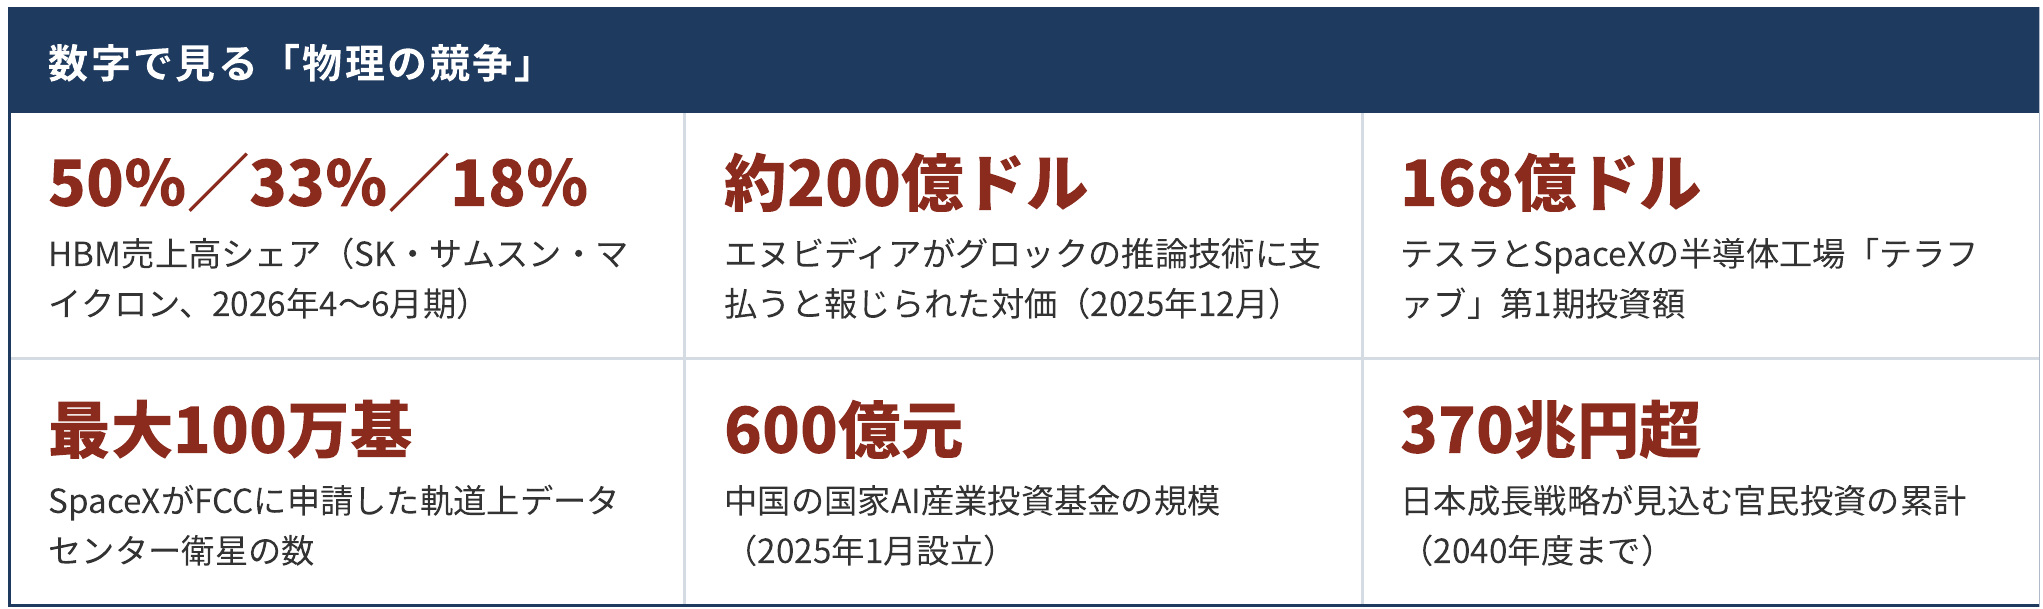
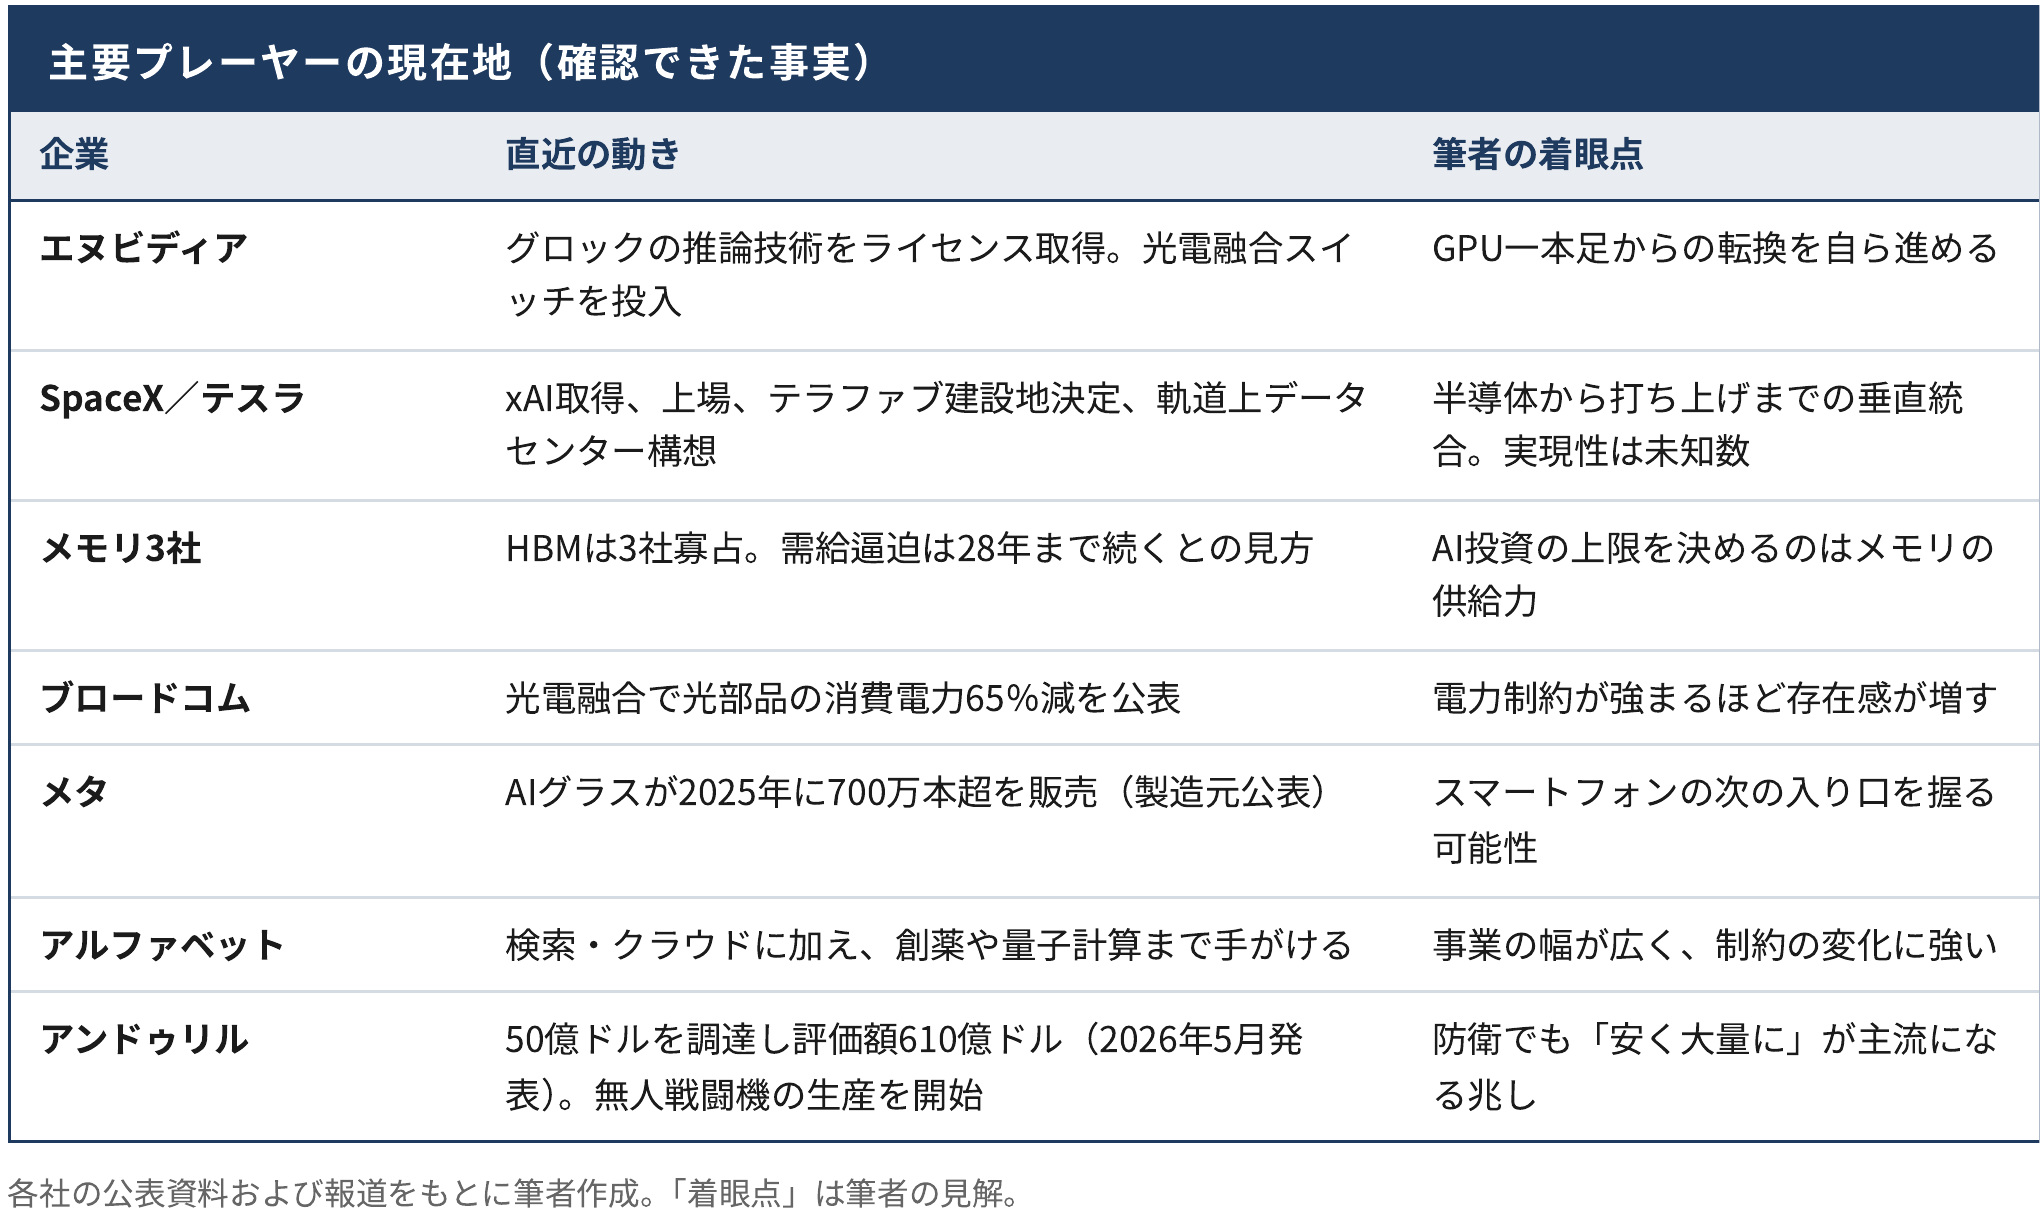
第一にメモリだ。米マイクロン・テクノロジーは9月末の投資家向け説明で、DRAMとNANDの需給は2027〜28年に26年よりさらに逼迫するとの見通しを示したと報じられた。AI向けの広帯域メモリ(HBM)が通常のDRAMと製造能力を奪い合っており、同社のクリーンルーム増設が効いてくるのは28年後半以降になる。調査会社カウンターポイントによると、26年4〜6月期のHBM売上高シェアは韓国SKハイニックスが50%、サムスン電子が33%、マイクロンが18%。首位はSKだが、サムスンは1年前の10%台からほぼ倍増させており、序列はなお動いている。
第二に通信である。データセンター内では、チップ同士を結ぶ配線の電力損失と発熱が無視できない規模になった。そこで光信号と電気信号の変換部を演算チップと同じパッケージに載せる「光電融合」(CPO)が実用段階に入った。米ブロードコムは、米メタによる試験結果として、従来の着脱式光モジュールに比べ光部品の消費電力を65%減らせたと公表している。米エヌビディアも同種の技術で電力効率3.5倍をうたう。
第三に水だ。米国のデータセンターが冷却のために直接消費する水は、年170億〜190億ガロン(約640億〜720億リットル)と推計されている(24年時点、複数の研究による)。気化熱で冷やす方式の大規模施設では、夏場に1カ所で1日100万ガロンを超えることもある。水を循環させる密閉型の液冷への移行も進むが、立地選定で水利が問われる構図は当面変わらない。
2 「推論」をめぐる王者の守り
AIの計算需要は、モデルを鍛える「学習」から、利用者の問いに答える「推論」へ重心を移している。推論は応答の速さと電力当たりの処理量が勝負で、汎用のGPUが最適とは限らない。
エヌビディアは25年12月、推論専用チップ「LPU」を開発する米新興企業グロックと非独占のライセンス契約を結び、創業者ら主要人材を迎え入れた。対価は約200億ドル(3兆円強)と報じられている。買収ではなくライセンスという形をとったことには、競争当局の審査を避けたのではないかとして米上院議員が照会の書簡を送った。
筆者はこの取引を、王者自身が「GPUだけでは推論市場を守り切れない」と判断した証左と読む。同社の優位が直ちに崩れるわけではない。ただ、専用チップ、光配線、メモリと、主役が分散していく流れは明らかだ。
3 マスク陣営の垂直統合という実験
この「物理の競争」に最も大胆に賭けているのが、イーロン・マスク氏の企業群である。SpaceXは26年2月にAI開発のxAIを傘下に収め、6月に米ナスダックへ上場した。3月にテスラと共同で構想を公表した半導体工場「テラファブ」については、8月に建設地をテキサス州グライムズ郡と発表した。第1期の投資額は168億ドル。米インテルが4月に製造技術の面での参画を表明している。もっとも、SpaceXが上場時に提出した開示書類では、両社の合意は大枠にとどまり、資金負担などの条件は今後の協議に委ねるとされていた。両社は年1テラワット超に相当する計算能力を生み出す半導体の生産を掲げる。
その先にあるのが軌道上データセンターだ。SpaceXは1月、最大100万基の衛星で構成する計算基盤の構想を米連邦通信委員会(FCC)に申請した。マスク氏は、エヌビディア製品を搭載した最初のAI衛星を27年10〜12月期に打ち上げる考えを示している。
ただし、SpaceX自身が上場時の開示書類で、この計画は未確立の技術に依存し、商業的に成立しない可能性があると明記している。宇宙空間では熱を放射でしか逃がせず、放射線による誤動作も増える。構想の大きさと実現性は分けて見る必要がある。
ここで注目したいのが、電源を切っても記憶が消えず、放射線にも強いとされる磁気メモリ(MRAM)だ。台湾積体電路製造(TSMC)は22ナノと16ナノ世代の混載MRAMをすでに量産し、12ナノと5ナノ世代を開発中としている。日本には東北大学を中心にスピントロニクス研究の厚い蓄積がある。完成品の規模では戦えなくても、材料とデバイスの側から食い込める数少ない領域だと筆者はみる。
なお、市場ではテスラとSpaceXの統合観測が根強い。マスク氏自身も7月の決算説明会で「適切な手続きを経る必要がある」と述べ、9月の公開イベントでも含みを持たせた。しかし筆者が確認した限り、本稿執筆時点で正式な合意や手続きの開始は公表されていない。証券アナリストの見方も「早くて27年半ば」「当面はない」と割れる。あくまでシナリオの一つとして扱うべきだろう。
4 中国の追走と、分断のコスト
中国は25年1月、600億元(約1.4兆円)規模の国家AI産業投資基金を立ち上げた。同基金は26年、AI開発企業ディープシークにとって初となる外部からの資金調達にも出資者として加わったと報じられている。米スタンフォード大学の「AIインデックス」によれば、利用者の評価に基づく性能ランキングで、米国の最上位モデルが中国の最有力モデルにつける差は、26年3月時点で2.7%まで縮まった。計算資源の配置でも、需要が集中する東部のデータ処理を電力の豊富な西部で担う「東数西算」を、22年から国家事業として本格化させている。
米国側の締め付けも一直線ではない。中国などの機関と共同研究する研究者への連邦資金を止める「SAFE研究法案」は25年9月に下院を通過したが、同年12月に議会を通った国防権限法の最終版には盛り込まれなかった。研究者や学術団体が強く反対していた条項である。一方で、中国系バイオ企業に対する規制は残った。分断の速度は揺れても、方向は変わっていない。
日本は、安全保障を米国に、貿易の多くを中国に依存する。筆者の考えでは、どちらを選ぶかという議論に時間を使うより、どちらの供給が止まっても事業が続く調達網と販売網を先に整えるほうが現実的だ。同盟を前提としたうえで、依存先を分散させる。地味だが、これが分断のコストを最小にする。
5 日本の勝ち筋は「現場データ」にある
政府は7月21日、「日本成長戦略」を閣議決定した。17の戦略分野、62の製品・技術に対し、40年度までに累計370兆円超の官民投資を見込む。筆頭に置かれたのがAI・半導体だ。AIをロボットに実装する「フィジカルAI」では、AIロボットで40年に世界シェア3割超、20兆円の市場獲得を目標に掲げ、製造、造船、物流、介護、農業など18分野に導入目標を定めた。
戦略が強みとして挙げるのは、製造業やサービス業が積み重ねてきた「現場データ」である。筆者はこの方向性は妥当だと考える。インターネット上の文章は誰でも学習に使えるが、加工条件、段取り、力加減といった現場の暗黙知は、現場を持つ者にしか集められない。ここは海外の巨大IT企業が資金力だけでは埋めにくい差になる。
ただし、楽観はできない。課題は三つある。
- データは「ある」だけでは資産にならない。中小の現場では、記録が紙や個人の経験の中にとどまっている例が多い。これをAIが使える形に整える費用を誰が負担するのかが決まっていない。
- データの帰属が曖昧だ。ロボットやAIの提供者に現場のデータが吸い上げられ、提供した側に対価が戻らない契約が広がれば、強みはそのまま流出する。
- 17分野は広い。戦略は分野全体を一つの投資ポートフォリオとして評価し、効果の薄い予算は見直すとしている。だが、どの時点で何をもって手を引くのかという具体的な基準までは示されていない。
AIの勝敗を分ける問いは、「誰が最も賢いモデルを持つか」から「誰が電力、水、メモリ、そして現場のデータを押さえるか」へ変わりつつある。日本は前半の種目では出遅れた。だが後半の種目は、まだ始まったばかりである。
本稿は公開情報に基づく筆者の分析であり、特定の銘柄や金融商品の売買を推奨するものではない。数値・事実関係は26年10月5日時点で確認できた範囲による。「報じられた」と記した事項は当事者の公式発表ではなく報道に基づく。円換算は1ドル=157円前後、1元=23.5円前後による概算。
【Hayate Kirishima】
主な出典
- メモリ需給見通し(DIGITIMES、2026年10月1日)
- HBMシェア(Seoul Economic Daily、2026年9月3日)
- 光電融合の消費電力(Broadcom発表)
- 同(NVIDIA技術ブログ)
- データセンターの水消費(Water Foundation、2026年7月)
- グロックとのライセンス契約(GovCon Wire)
- 同契約への上院議員の照会(PYMNTS)
- テラファブ(Electrek、2026年8月6日)
- 軌道上データセンターの開示内容(The Next Web)
- AI衛星の打ち上げ時期(24/7 Wall St.、2026年8月26日)
- 混載MRAMの量産状況(TSMC)
- テラファブの合意内容(Wikipedia「Terafab」、SpaceX開示書類の要約)
- インテルの参画(EE Times)
- 統合観測に関するアナリスト見解(Yahoo Finance)
- 統合に関するマスク氏の発言(24/7 Wall St.、2026年10月3日)
- 中国の国家AI基金(China Daily)
- ディープシークの資金調達(BigGo Finance)
- 米中モデルの性能差(国連大学、Stanford AI Index 2026の解説)
- 東数西算(ジェトロ、2022年3月)
- SAFE研究法案の経緯(Science)
- 日本成長戦略(内閣官房、2026年7月21日)
- AIグラス販売数(CNBC、2026年2月11日)
- アンドゥリルの資金調達(SiliconANGLE、2026年5月13日)
- 同・無人戦闘機の生産(The Defense Post、2026年7月30日)
関連記事